19 oktober 2026 — Economie, innovatie en digitale soevereiniteit
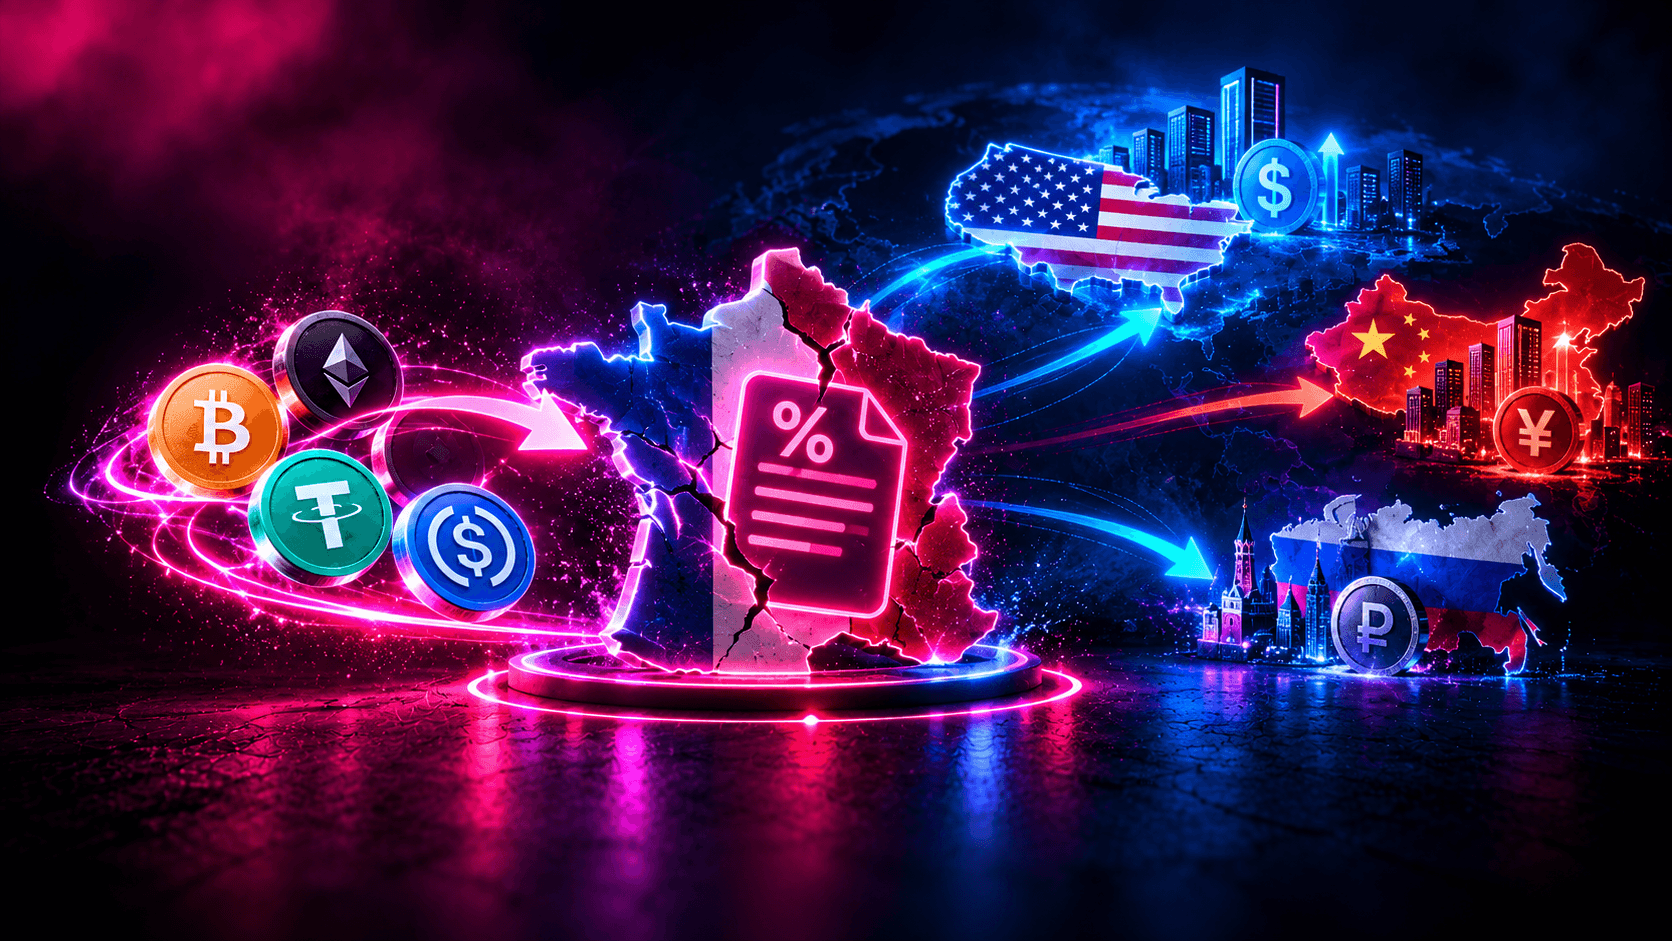
Terwijl de Verenigde Staten hun dominantie over de digitale financiën organiseren, China zijn eigen monetaire infrastructuren ontwikkelt en Rusland nieuwe afwikkelingskanalen verkent, overweegt Frankrijk om conversies van cryptovaluta naar stablecoins te belasten.
Een beslissing waarvan de gevolgen veel verder kunnen reiken dan de verwachte belastingopbrengsten.
En een stemming die een fundamentele vraag oproept: wil Frankrijk een belangrijke speler worden in Internet 3.0, of afhankelijk blijven van infrastructuren die in het buitenland worden ontwikkeld?
Laten we ons eerst in een parlementslid verplaatsen.
Vanuit economisch oogpunt kan deze maatregel op het eerste gezicht aantrekkelijk lijken.
Met een aanzienlijke overheidsschuld, aanhoudende tekorten en financiën onder druk lijkt het zoeken naar nieuwe belastinginkomsten legitiem.
Waarom zou men meerwaarden op cryptovaluta niet belasten wanneer ze worden omgezet in stablecoins? Waarom een uitstel van belastingheffing op bepaalde transacties behouden terwijl de staat zijn openbare diensten moet financieren?
Op papier valt de redenering te verdedigen.
Maar een economisch beleid wordt niet alleen afgemeten aan wat het morgen oplevert. Het moet ook worden beoordeeld op de rijkdom die het over tien jaar wel of niet zal creëren.
Hoeveel zou deze belasting werkelijk opbrengen?
Hoeveel zou hij indirect kunnen kosten aan afgestelde investeringen, in het buitenland gevestigde bedrijven, niet gecreëerde banen en buiten Frankrijk ontwikkelde innovaties?
En vooral, waarom een extra beperking invoeren op een nog opkomende industrie, precies op het moment dat de grote wereldmachten de financiële infrastructuren van morgen proberen te beheersen?
Een maatregel met slechts één stem verschil aangenomen
Op 16 oktober 2026 heeft de Assemblée nationale een amendement aangenomen dat beoogt bepaalde conversies van crypto-activa naar stablecoins belastbaar te maken, in het kader van het ontwerp van de financieringswet voor 2027.
De uitslag verdient nadere beschouwing.
Op 577 zetels in de Assemblée nationale hebben slechts 100 parlementsleden aan de stemming deelgenomen.
- 38 parlementsleden stemden voor.
- 37 parlementsleden stemden tegen.
- 25 parlementsleden onthielden zich.
Eén stem verschil.
Zoals het Journal du Coin benadrukt in zijn artikel van 17 oktober, is deze bijzonder krappe aanname met name te verklaren door de lage opkomst bij de stemming.
Het artikel merkt ook op dat meerdere amendementen die een fiscaal gunstiger behandeling van crypto-activa voorstelden, niet tijdens de openbare vergadering konden worden verdedigd omdat hun indieners afwezig waren.
Eén element mag echter niet worden vergeten: de regering heeft een ongunstig advies over deze belasting uitgebracht.
De maatregel is dus niet definitief. De stemming die op 20 oktober is gepland over het inkomstengedeelte van de begroting 2027 vormt een nieuwe etappe, vóór de voortzetting van de parlementaire procedure.
Maar deze eerste stemming werpt nu al grote economische vragen op.
Bron: Journal du Coin — Taxe crypto : vos stablecoins taxés par 100 députés sur 577, 17 oktober 2026.
1. We hebben al een deel van Internet 2.0 gemist. Gaan we dat opnieuw doen?
Kijk simpelweg naar ons dagelijks leven.
Onze zoekmachines, onze sociale netwerken, onze mobiele besturingssystemen, onze advertentieplatforms en een groot deel van onze cloudinfrastructuur worden gedomineerd door Amerikaanse bedrijven.
Google, Apple, Microsoft, Amazon, Meta.
Deze bedrijven verkopen niet alleen diensten.
Ze controleren infrastructuren, absorberen een aanzienlijk deel van de economische waarde en dragen bij aan het definiëren van mondiale technologische standaarden.
Europa heeft mooie digitale bedrijven voortgebracht. Maar het heeft niet evenveel mondiaal dominante platforms gebouwd.
Vandaag bereidt zich een nieuwe transformatie voor.
Met Web3 wordt het mogelijk om waarde rechtstreeks over het internet over te dragen, activa te tokeniseren, afwikkelingen te automatiseren en nieuwe financiële infrastructuren te ontwikkelen.
Nadat we voor het uitwisselen van informatie sterk afhankelijk zijn geweest van Amerikaanse platforms, gaan we morgen afhankelijk zijn van hun infrastructuren om waarde uit te wisselen?
Dat is een van de grote economische vragen van dit decennium.
2. De Verenigde Staten hebben begrepen dat stablecoins een instrument van economische macht zijn
In juli 2025 hebben de Verenigde Staten de GENIUS Act aangenomen, een federaal kader bedoeld om betaalstablecoins te reguleren.
Deze wetgeving voorziet onder andere in vereisten op het gebied van reserves, transparantie en naleving.
Maar haar ambitie gaat verder dan de bescherming van gebruikers.
De Amerikaanse autoriteiten presenteren stablecoins expliciet als een middel om de internationale positie van de dollar te versterken en de vraag naar Amerikaanse financiële activa te ondersteunen.
Met andere woorden, Washington beschouwt deze instrumenten als strategische infrastructuur.
Het doel is niet alleen om Amerikaanse bedrijven in staat te stellen nieuwe producten te ontwikkelen.
Het gaat er ook om de invloed van de dollar in de mondiale digitale economie te versterken.
Terwijl de Verenigde Staten hun industrie rond deze ambitie structureren, overweegt Frankrijk een maatregel die bepaalde toepassingen van stablecoins fiscaal minder aantrekkelijk zou kunnen maken.
De twee beleidslijnen zijn niet direct vergelijkbaar: de ene regelt hoofdzakelijk de uitgifte van stablecoins, de andere betreft de fiscaliteit van bepaalde conversies.
Maar hun economische oriëntaties verdienen het om tegenover elkaar te worden geplaatst.
De Verenigde Staten proberen van stablecoins een verlengstuk van hun monetaire macht te maken. Frankrijk moet zich afvragen of haar fiscaliteit de ontwikkeling van haar eigen spelers zal bevorderen of bemoeilijken.
3. China en Rusland gaan eveneens verder, maar volgens andere modellen
Het zou onjuist zijn om te stellen dat China cryptovaluta vrijelijk aanmoedigt.
Peking handhaaft een restrictieve benadering van private crypto-activa, terwijl het digitale betalingsinfrastructuren ontwikkelt, met name rond de digitale yuan.
Het doel verschilt van dat van de Verenigde Staten: een belangrijke staatscontrole over de monetaire circuits behouden.
Rusland verkent op zijn beurt omlijnde toepassingen van digitale activa voor bepaalde internationale afwikkelingen, met name in een context van financiële beperkingen en sancties.
Deze modellen hebben hun eigen beperkingen en risico's. Ze mogen niet worden verward met een omgeving die openstaat voor private innovatie.
Maar ze illustreren een fundamentele realiteit.
De grote mogendheden beschouwen digitale monetaire infrastructuren nu als een strategische kwestie.
Hun concurrentie speelt zich af rond afwikkelingssystemen, munten, technologieën, standaarden en internationale financiële stromen.
Frankrijk kan deze transformatie niet uitsluitend bekijken vanuit de hoek van extra belastinginkomsten.
4. Veel Fransen hebben al in deze industrie geïnvesteerd
Dit is een punt dat te vaak over het hoofd wordt gezien.
Achter de woorden Bitcoin, blockchain, stablecoins en Web3 staan Franse beleggers, ondernemers, ontwikkelaars, ingenieurs en bedrijven.
Particulieren hebben een deel van hun spaargeld in digitale activa gestoken.
Ondernemers hebben hun persoonlijke middelen geïnvesteerd om bedrijven op te richten.
Teams hebben meerdere jaren gewijd aan de ontwikkeling van digitale portemonnees, betaaloplossingen, platforms en protocollen.
Private beleggers financieren bedrijven die soms nog geen winst genereren, maar die proberen de infrastructuren van morgen te bouwen.
Al deze investeringen houden aanzienlijke risico's in. Niet alle zullen winstgevend zijn.
Maar ze dragen bij aan de opkomst van een industrie.
Een fiscale wijziging die conversies naar stablecoins raakt, zou bepaalde van deze beleggers kunnen treffen en hun manier van omgaan met digitale activa kunnen veranderen.
De vraag verdient dan ook gesteld te worden: heeft men het potentiële effect van deze maatregel op de private kapitalen die al in het Franse ecosysteem zijn ingezet, voldoende geëvalueerd?
5. Het belasten van een conversie kan het beheer van investeringen bemoeilijken
Laten we een eenvoudig voorbeeld nemen.
Een particulier belegt 30 000 € in Bitcoin.
Een paar jaar later zijn zijn activa 70 000 € waard.
Hij beslist zijn positie om te zetten in USDC om zijn blootstelling aan volatiliteit te verminderen.
Hij wil niet noodzakelijkerwijs zijn geld naar zijn bankrekening terugtrekken.
Hij wil zijn fondsen in het digitale ecosysteem behouden, eventueel om ze later opnieuw te beleggen.
Vandaag genieten, onder het algemene regime dat op particulieren van toepassing is, uitwisselingen tussen digitale activa in principe van een uitstel van belastingheffing.
Als de conversie naar bepaalde stablecoins belastbaar zou worden, zou deze particulier belasting moeten betalen op zijn meerwaarde van 40 000 €.
Met een illustratief tarief van 31,4 % zou dat, onder voorbehoud van zijn fiscale situatie en de definitieve modaliteiten van de wet, neerkomen op 12 560 € belasting.
Dit scenario wordt eveneens gepresenteerd door het Journal du Coin om de potentiële impact van het amendement te illustreren.
Dat zou niet betekenen dat de belegger helemaal geen liquiditeit zou hebben: stablecoins kunnen in euro's worden omgezet.
Maar hij zou gedwongen kunnen worden een deel van zijn kapitaal aan te spreken om een fiscale verplichting te voldoen die hij in dit stadium van zijn strategie niet had voorzien.
Het mogelijke gevolg zou een vermindering van zijn herbeleggingsvermogen zijn.
En wanneer deze situatie een groot aantal beleggers treft, kan dat gevolgen hebben voor de liquiditeit en de financiering van het ecosysteem.
6. Een onmiddellijke belastingopbrengst is niet noodzakelijkerwijs een duurzame economische winst
De staat moet zijn uitgaven financieren.
Dat is een vanzelfsprekendheid.
Maar elke nieuwe belasting zou het voorwerp moeten zijn van een volledige economische analyse.
Hoeveel extra inkomsten zou ze genereren?
Hoeveel belastingplichtigen zouden worden getroffen?
Welke gedragingen zou ze veranderen?
Welk deel van de transacties zou worden uitgesteld, afgeblazen of op andere wijze uitgevoerd?
En wat zouden de effecten zijn op Franse bedrijven die afhankelijk zijn van deze toepassingen?
Het volstaat niet om vast te stellen dat een transactie belastbaar zou worden om daaruit af te leiden dat de belastingopbrengsten in de gehoopte verhoudingen zouden stijgen.
Belastingplichtigen passen hun gedrag aan, en de markten evolueren.
Dit bewijst niet dat deze belasting de overheidsinkomsten op lange termijn zou verlagen.
Maar het rechtvaardigt een echte impactstudie.
Een fiscaal beleid mag niet alleen worden beoordeeld op zijn theoretisch rendement, maar op zijn algehele economische effect.
7. Franse bedrijven zouden een concurrentieel nadeel kunnen ondervinden
Een Frans Web3-bedrijf concurreert niet alleen met bedrijven uit zijn eigen departement of land.
Het opereert op een mondiale markt.
Zijn concurrenten kunnen in de Verenigde Staten, Singapore, Zwitserland of andere Europese landen gevestigd zijn.
Fiscale verschillen bepalen op zichzelf niet de vestigingsplaats van een bedrijf.
Maar ze beïnvloeden de aantrekkelijkheid van markten, investeringsbeslissingen en de gebruikerservaring.
Zo zou een Frans bedrijf performante technologie kunnen ontwikkelen en tegelijkertijd meer moeilijkheden ondervinden om die door bepaalde nationale gebruikers te laten adopteren.
Het zou paradoxaal zijn om innovatie publiekelijk te steunen en tegelijk extra beperkingen op te leggen aan bepaalde van haar fundamentele toepassingen.
8. Stablecoins zouden een essentiële infrastructuur van de digitale handel kunnen worden
Stablecoins dienen niet alleen om cryptovaluta te kopen en te verkopen.
Ze kunnen internationale afwikkelingen, geldovermakingen en bepaalde geautomatiseerde transacties vergemakkelijken.
Ze vormen ook een belangrijk onderdeel van talloze gedecentraliseerde financiële toepassingen.
In bepaalde modellen zouden ze handelaars en bedrijven in staat kunnen stellen te profiteren van nieuwe betalingscircuits.
De voorgestelde fiscaliteit zou niet automatisch elke betaling of overdracht van stablecoins belasten.
Op dat punt moet men precies zijn.
Als de toegang tot deze instrumenten echter belastbare conversies vereist, zou dat bepaalde gebruikersparcours kunnen bemoeilijken.
Een betalingstechnologie moet eenvoudig te begrijpen en te gebruiken zijn.
Hoe complexer de werking, hoe meer obstakels de adoptie kan ondervinden.
9. Frankrijk riskeert het ecosysteem van zijn concurrenten indirect te financieren
Stel dat een deel van de Franse ondernemers beslist zijn activiteiten in het buitenland te ontwikkelen.
Stel dat bepaalde beleggers de voorkeur geven aan buitenlandse structuren of markten met een als voorspelbaarder ervaren fiscaal klimaat.
Stel dat Frans talent bij Amerikaanse bedrijven in dienst treedt in plaats van bij te dragen aan de ontwikkeling van lokale ondernemingen.
Deze scenario's zijn geen automatische gevolgen van het amendement.
Maar het zijn economische risico's die moeten worden onderzocht.
Een bedrijf dat zich in het buitenland ontwikkelt, kan er banen creëren, er zijn winsten investeren en er zijn intellectuele eigendom concentreren.
De technologieën zullen blijven bestaan.
De gebruikers zullen digitale infrastructuren blijven gebruiken.
De vraag zal zijn waar de waardecreatie zich zal bevinden.
Als we niet voldoende onze eigen spelers bouwen, riskeren we vooral de klanten te worden van de door anderen ontwikkelde infrastructuren.
Dat is al een deel van het verhaal van Internet 2.0.
10. Internet 3.0 zal met of zonder Frankrijk worden gebouwd
De blockchain zal niet wachten tot alle landen het ideale fiscale regime hebben gevonden.
Bedrijven zullen blijven innoveren.
Beleggers zullen projecten blijven financieren.
Betalingsinfrastructuren zullen evolueren.
Tokenisatie zal vooruitgaan in sectoren waar ze werkelijke economische waarde oplevert.
Stablecoins zullen het voorwerp blijven van experimenten en ontwikkelingen, in zeer uiteenlopende regelgevingskaders.
Frankrijk beschikt over erkende competenties en een ondernemerschapsecosysteem dat aan deze evolutie kan deelnemen.
Het profiteert ook van het Europese MiCA-kader, dat kan bijdragen aan de versterking van de juridische zekerheid van de sector.
Maar regelgeving en fiscaliteit moeten coherent samenwerken.
Het gaat er niet om elke belasting op winsten uit crypto-activa af te schaffen.
Het gaat erom te bepalen op welk moment de belasting verschuldigd moet zijn, op welke transacties en met welke gevolgen voor gebruikers en bedrijven.
Want als Internet 2.0 grotendeels door de Verenigde Staten werd gedomineerd, is Europa niet verplicht dat scenario met Internet 3.0 te herhalen.
Op voorwaarde dat het de middelen krijgt om zijn eigen bedrijven te ontwikkelen.
Conclusie — Laten we de investeringen van morgen niet opofferen voor de inkomsten van vandaag
We kunnen de wens om extra belastinginkomsten te zoeken begrijpen.
We kunnen het doel om verschillende categorieën van meerwaarden eerlijk te behandelen begrijpen.
We kunnen ook de noodzaak om misbruiken te bestrijden begrijpen.
Maar deze doelstellingen ontslaan ons niet van de verplichting om de economische gevolgen van een maatregel te evalueren.
Frankrijk heeft niet alleen een tekort aan belastinginkomsten.
Het heeft ook nood aan groei, private kapitalen, technologische bedrijven, gekwalificeerde banen en infrastructuren die kunnen wedijveren met die van de grote mogendheden.
En bij deze economische kwesties komt een vaak onderschat probleem: de echte fiscale hoofdpijn die deze hervorming zou kunnen veroorzaken.
Een extra fiscale hoofdpijn voor de Fransen
Vandaag is de fiscaliteit van crypto-activa voor talrijke particulieren al bijzonder complex.
Men moet zijn aankopen, belastbare overdrachten, de totale waarde van zijn portefeuille, meer- en minderwaarden, transactiebewijzen en eventuele aangifteverplichtingen met betrekking tot buitenlandse rekeningen opvolgen.
Met deze nieuwe maatregel zouden ook conversies naar bepaalde stablecoins belastbare gebeurtenissen kunnen worden.
Stel u een belegger voor die meerdere tientallen, of zelfs meerdere honderden transacties per jaar uitvoert.
Hij koopt Bitcoin, wisselt naar Ethereum, zet een deel van zijn activa om in USDC, herbelegt, en keert vervolgens tijdelijk terug naar stablecoins.
Morgen zouden bepaalde van deze conversies bijkomende fiscale verplichtingen kunnen activeren.
Men zou dan precies de betrokken transacties moeten identificeren, de aan te houden waarden bepalen, de belastbare winsten volgens de toepasselijke regels berekenen en alle bewijsstukken bewaren.
Dit alles in een omgeving waar activa tussen verschillende platforms, portemonnees en gedecentraliseerde protocollen kunnen circuleren.
Voor particulieren zou dit kunnen betekenen: meer complexe aangiften, foutenrisico's en kosten voor boekhoudkundige begeleiding.
Voor cijferprofessionals: meer verificaties en transactieafstemmingen.
En voor de belastingadministratie zelf: nieuwe te controleren verrichtingen, soms in bijzonder complexe technische omgevingen.
Er rijst dan een bijkomende economische vraag: hoeveel zal het beheer van deze nieuwe fiscaliteit werkelijk kosten, zowel voor de belastingplichtigen als voor de administratie?
Het zou noodzakelijk zijn deze nalevings- en controlekosten af te wegen tegen de verwachte belastingopbrengsten.
Want een belasting wordt niet automatisch doeltreffend omdat ze de belastinggrondslag verbreedt.
Ze moet ook begrijpelijk, toepasbaar en evenredig blijven.
De inzet overstijgt ruimschoots de fiscaliteit van cryptovaluta
Web3 vormt geen garantie voor welvaart. Het is een opkomende industrie, met haar risico's, mislukkingen en kansen.
Maar precies omdat haar toekomst nog gebouwd moet worden, kunnen de vandaag genomen beslissingen belangrijke gevolgen hebben.
De stemming van 20 oktober zal het wetgevende debat niet noodzakelijkerwijs afsluiten.
Het zou niettemin de gelegenheid moeten zijn voor een bredere reflectie over de plaats die Frankrijk in de mondiale digitale economie wil innemen.
We hebben al een groot deel van de waarde van Internet 2.0 zien concentreren in de Verenigde Staten.
Gaat Frankrijk de voorwaarden scheppen om deel te nemen aan de bouw van Internet 3.0, of riskeren we toe te kijken hoe een nieuwe generatie mondiale bedrijven zich elders ontwikkelt?
Deze vraag verdient meer dan een strikt budgettaire antwoord.
Want de echte inzet is niet alleen te weten hoeveel de staat zou kunnen recupereren op de investeringen van gisteren.
Het is ook te weten hoeveel rijkdom, banen, innovaties en belastinginkomsten Frankrijk morgen zal kunnen genereren.
De mondiale digitale economie zal vooruitgaan. De echte vraag is welke plaats Frankrijk erin wil innemen.
Bronnen