Is er een piloot in het vliegtuig?
Op 29 oktober werden 92,7 miljoen van mijn OZA's zonder mijn toestemming opgenomen uit twee Solsale-locks. Ik leg uit waarom ik aangifte heb gedaan en hoe de migratie naar OZA V2 verloopt.
Lees meer

Jarenlang hebben we voor elke behoefte een nieuwe app gedownload. Eén app voor bankieren. Een andere om met vrienden te praten. Eén om eten te bestellen. Weer een andere om een taxi te reserveren. Eén om te beleggen. Een andere om te betalen. En nog een om uw cryptovaluta te beheren.
Het resultaat?
Onze telefoons zijn een echte digitale rommeltas geworden.
Maar dat tijdperk loopt geleidelijk ten einde.
Een nieuwe generatie apps komt op: de Super Apps.
En achter deze revolutie schuilt een strijd die veel belangrijker is dan hij lijkt.
De strijd om dé app te worden die u elke dag opent.
Een Super App draait niet simpelweg om het toevoegen van meer functies.
Het verandert volledig de manier waarop we onze telefoon gebruiken.
Binnenkort is het niet langer nodig om vijf of tien verschillende apps te openen om uw dagelijks leven te beheren.
Eén enkel platform maakt het mogelijk om:
Het doel is eenvoudig:
wrijving elimineren.
Minder klikken.
Minder tussenpersonen.
Minder complexiteit.
Deze revolutie is geen theorie meer.
Ze is al aan de gang.
In Azië zijn WeChat en Alipay onmisbare apps geworden voor miljoenen mensen.
In de Verenigde Staten breiden Apple, Google en PayPal hun financiële ecosystemen voortdurend uit.
In Europa blijven bedrijven als Revolut hun diensten ver voorbij het traditionele bankieren uitbreiden.
Ze hebben allemaal precies hetzelfde doel:
het toegangspunt tot uw digitale leven worden.
Want wie de gebruikerservaring beheerst, beheerst een belangrijk deel van de digitale economie van de toekomst.
Helemaal niet.
Banken blijven fundamentele spelers.
Ze beschikken over veel regelgevende expertise, een solide vertrouwensrelatie met hun klanten en belangrijke financiële infrastructuren.
Ze staan nu echter voor een nieuwe uitdaging.
Gebruikers vergelijken hun bank niet langer alleen met andere banken.
Ze vergelijken hun bankervaring met die van de beste apps ter wereld.
Ze willen:
De gebruikerservaring is een doorslaggevende concurrentievoordeel geworden.
Parallel hieraan blijft een andere revolutie in een stroomversnelling komen.
Blockchain.
Lange tijd voorbehouden aan specialisten, wordt het vandaag een infrastructuur die in zeer concrete behoeften kan voorzien:
De echte revolutie is niet de technologie.
Het is alles wat deze technologie mogelijk maakt.
De volgende stap is al bezig.
Binnenkort zullen we niet langer door tientallen menu's navigeren.
We praten gewoon met onze app.
"Stuur €50 naar Sophie."
"Reserveer een taxi."
"Vind het beste Italiaanse restaurant in de buurt en betaal de rekening."
Kunstmatige intelligentie zal automatisch alle benodigde diensten coördineren.
De technologie wordt vrijwel onzichtbaar.
En daar schuilt waarschijnlijk de echte innovatie.
In tegenstelling tot wat velen denken, beschikt Europa vandaag over een historische kans.
De inwerkingtreding van de MiCA-verordening, de ontwikkeling van instant payments, de geleidelijke adoptie van digitale activa en de groei van blockchain-infrastructuren creëren de ideale omgeving voor een nieuwe generatie bedrijven.
De markt heeft haar toekomstige leiders nog niet gekozen.
Alles moet nog worden gebouwd.
Alle grote technologische revoluties beginnen op dezelfde manier.
In het begin lijken ze te ambitieus.
Dan worden ze heel gewoon.
Enkele jaren geleden was het moeilijk voor te stellen dat we een taxi zouden bestellen, een hotel reserveren, een film kijken en een betaling uitvoeren vanaf dezelfde telefoon.
Vandaag maakt dat deel uit van ons dagelijks leven.
Morgen zal dat met ons geld precies zo zijn.
Bij OZAPAY ontwikkelen we niet zomaar een cryptovaluta-portemonnee.
We bouwen een Europese Super App die traditionele betalingen en blockchain-technologie verenigt in een eenvoudige, moderne en intuïtieve ervaring.
Onze ambitie is duidelijk.
Complexiteit elimineren.
Iedereen in staat stellen digitaleactiva te gebruiken met hetzelfde gemak als waarmee men vandaag zijn bankapp gebruikt.
Een platform creëren waar betalingen, stablecoins, winkels, dagelijkse diensten en, in de toekomst, kunstmatige intelligentie naadloos samenwerken binnen één ecosysteem.
We zijn ervan overtuigd dat de volgende revolutie in betalingen niet uit één enkele technologie zal voortkomen.
Ze zal voortkomen uit de unie van het beste van de traditionele financiën en het beste van Web3.
En deze revolutie begint pas net.
Over OZAPAY
OZAPAY ontwikkelt een Europese Super App gebaseerd op het Solana-ecosysteem. Onze missie is digitale betalingen te vereenvoudigen door, in één unieke ervaring, traditionele financiële diensten, digitale activa en blockchain-technologie samen te brengen.
Door Johan Decottignies
Op 29 oktober werden 92,7 miljoen van mijn OZA's zonder mijn toestemming opgenomen uit twee Solsale-locks. Ik leg uit waarom ik aangifte heb gedaan en hoe de migratie naar OZA V2 verloopt.
Terwijl altcoins terugvallen en Europa zijn cryptomarkt herstructureert, wint self-custody terrein. Ozapay zet de migratie naar OZA V2 voort, met de top 300 in het vizier en beloningen tot 30% in OZA voor in aanmerking komende houders.
OZA V2 zet zijn herlancering voort: beveiligde migraties aan de gang, 12,48% liquiditeit vergrendeld, gesprekken met erkende CEX'en en onderzoek van Cointribune.
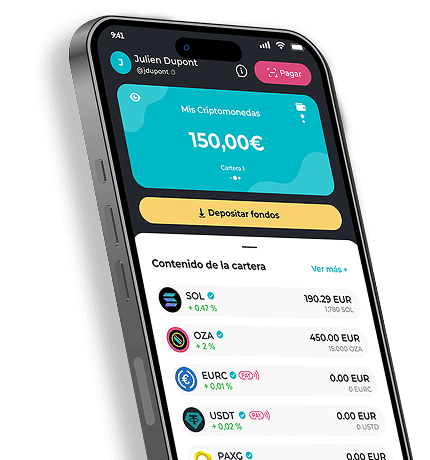
WORD LID VAN
OZAPAY
EN KRIJG €5 IN OZA!
De crypto-app made for you
Gebruik de code bij je aanmelding
OZABRAAl aangemeld?Inloggen
Jouw geld, jouw regels.
Betaal, verstuur en ontvang in alle vrijheid.
Waarschuwing: het kopen en aanhouden van OZA-tokens brengt een risico met zich mee van gedeeltelijk of volledig verlies van het geïnvesteerde kapitaal. OZA is geen financieel instrument, geen bankdeposito en geen gereguleerd spaarproduct. Omdat crypto-activa volatiel zijn en niet onder wettelijke garanties vallen, wordt aanbevolen alleen bedragen te investeren die je bereid bent te verliezen en zo nodig een financieel adviseur te raadplegen voordat je een beslissing neemt. De toegang tot OZA kan onderworpen zijn aan wettelijke beperkingen, afhankelijk van je land van verblijf. De OZA-token wordt in Frankrijk niet aan het publiek aangeboden in de zin van Verordening (EU) 2023/1114. Adres van de token: BNpRagRShfkNd9hg3QRDWuJADH7j187jViNTnHMvhWL5. Deze website vormt geen aanbieding van crypto-activa aan het publiek. Er is geen goedkeuring (visa) van de AMF aangevraagd of verkregen.
© Alle rechten voorbehouden aan Ozapay - De Super App voor betalingen

0 reacties
Log in om te reageren
Laden…